Почему селлер продаёт много, но не зарабатывает
Финансы и юнит-экономика · · 8 мин
Селлер может продавать много, но не зарабатывать, если расходы съедают заработок, а прибыльные товары покрывают убытки остальных. Поэтому нужно считать чистую прибыль не только по магазину, но и по каждому товару: общий итог не показывает, какие позиции продаются в минус. Такая проверка помогает понять, что исправить до новой закупки или увеличения рекламы.
Сначала посчитайте чистую прибыль по каждому товару
Общая прибыль магазина может скрывать убыточные товары. Чтобы увидеть их, нужно отдельно посчитать результат каждого артикула — товарной позиции — после закупочной цены и всех расходов.
Чистая прибыль — заработок, который остаётся после закупочной цены проданного товара и остальных затрат бизнеса. Большая выручка или выплата маркетплейса ещё не означает, что этот заработок есть.
Простой условный пример, не реальный кейс: за один период два товара принесли по 100 000 ₽ чистой прибыли, а третий — 30 000 ₽ убытка. Все расходы в примере учтены, включая распределённые общие затраты.
| Товар | Чистая прибыль за период |
|---|---|
| Товар А | 100 000 ₽ |
| Товар Б | 100 000 ₽ |
| Товар В | −30 000 ₽ |
| Итого по магазину | 170 000 ₽ |
Если смотреть только на итоговые 170 000 ₽, магазин выглядит прибыльным. Но без детализации не видно, что товар В уменьшает заработок остальных. Если продолжать его закупать и продвигать с прежней экономикой, убыток может увеличиться.
Для каждого товара соберите выручку с учётом возвратов, закупочную цену проданных единиц, комиссии, логистику, хранение, рекламу и собственные расходы. Общие затраты бизнеса распределяйте по одному выбранному принципу. Пока они не учтены, результат товара нельзя называть чистой прибылью.
Общая схема проверки:
Чистая прибыль = выручка с учётом возвратов − закупочная цена проданного товара − расходы площадки − собственные расходы бизнеса − налоги.
Выручка здесь берётся до тех удержаний, которые вы вычитаете дальше. Если начинаете с суммы после удержаний, повторно вычитать включённые в неё расходы нельзя. Подробная схема — в статье о расчёте чистой прибыли на маркетплейсе.
Проверяйте весь ассортимент, а не только лидеров продаж. Для найденных минусовых позиций выясняйте причину: низкая цена, реклама, возвраты или другие затраты.
DatBerry — сервис аналитики продаж на Wildberries и Ozon — по подключенному магазину сам сводит удержания площадки и показывает чистую прибыль по каждому товару, в том числе уже после рекламы и хранения. Так минусовые позиции видны без ручной сводки отчётов в Excel.
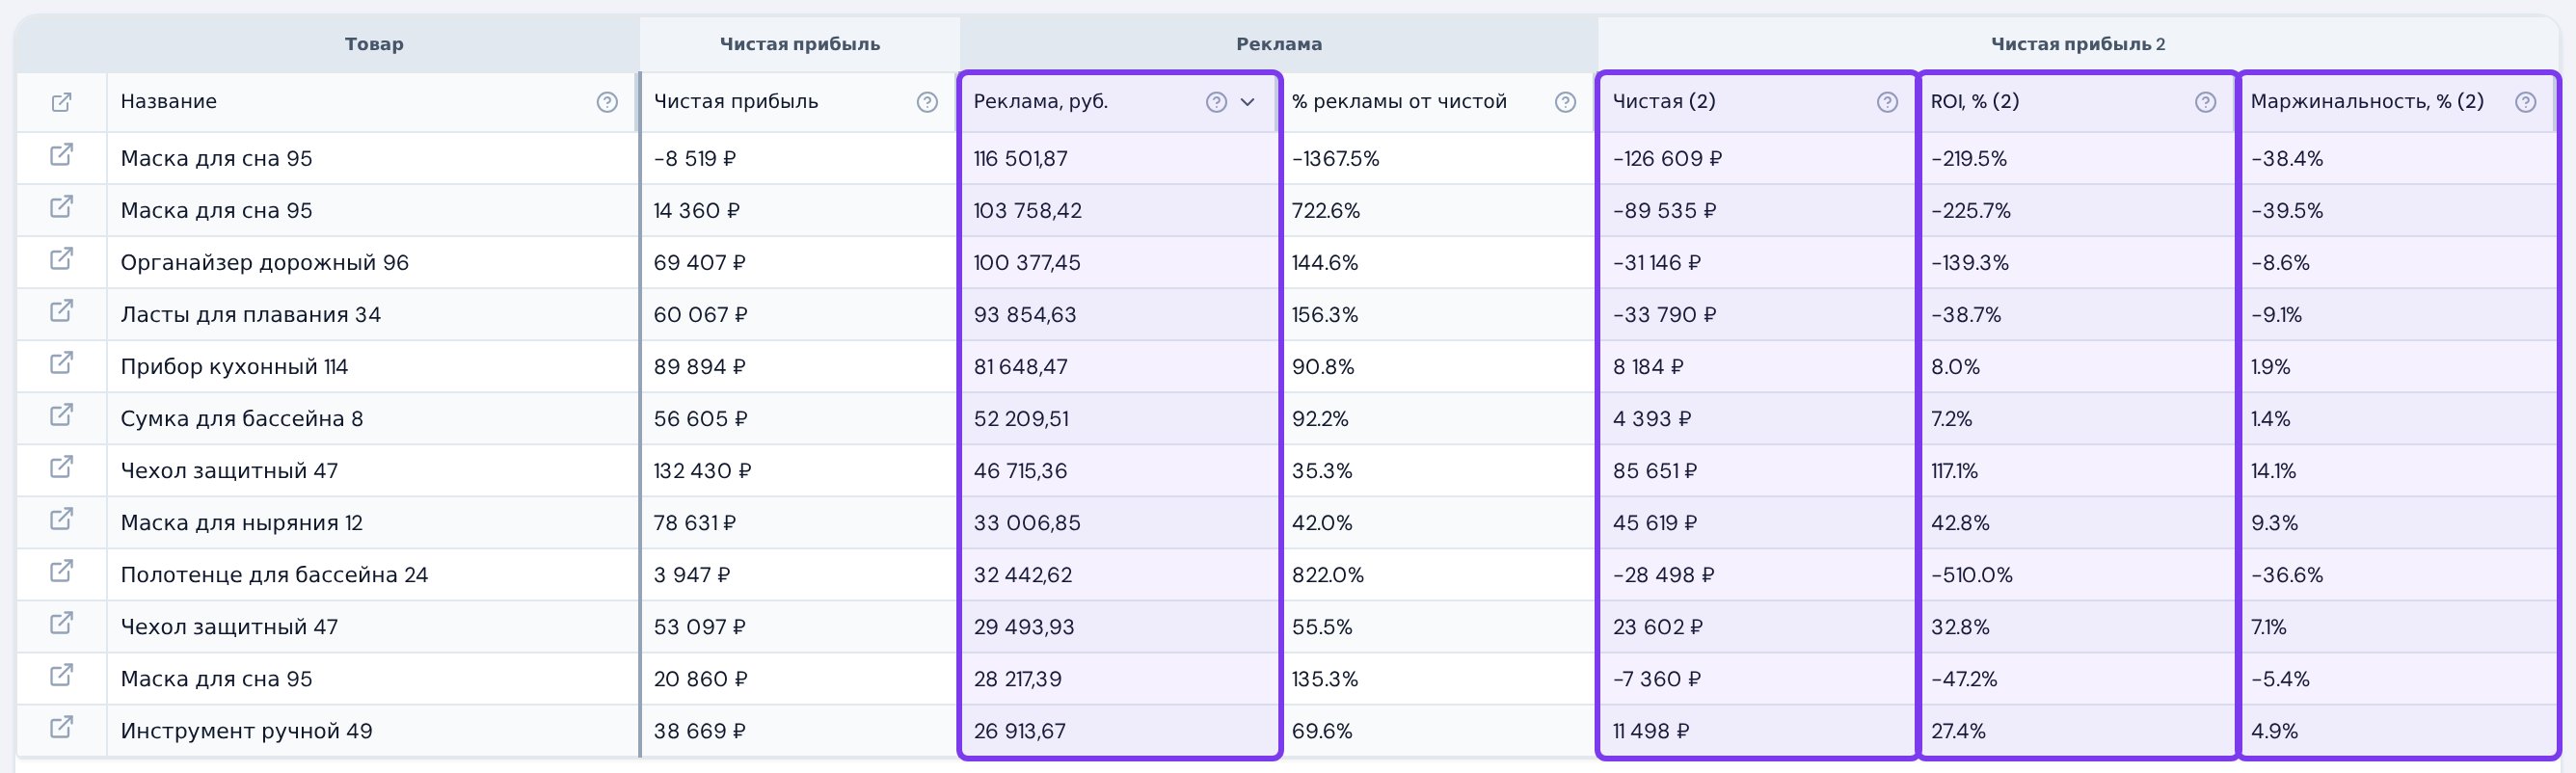
Условный пример: у товара «Маска для сна» чистая прибыль до рекламы ещё может быть в плюсе, а после рекламы около 100–116 тыс. ₽ Чистая (2) уходит глубоко в минус.
Прибыли нет или просто не хватает денег?
Отсутствие денег на счёте не доказывает, что продажи на Wildberries или Ozon убыточны. Деньги могли уйти на новую партию, а часть выплат ещё не поступила.
Не путайте прибыль с двумя другими показателями:
- Выручка — доход от состоявшихся продаж с учётом возвратов.
- Выплата маркетплейса — сумма, которую площадка перечисляет после расчётов и удержаний.
Площадка не вычитает из выплаты закупочную цену товара, оплаченную вами упаковку, зарплаты и другие собственные расходы.
Для проверки прибыли учитывайте закупочную цену проданных единиц, а не всю закупку месяца. Непроданный товар остаётся в запасах: деньги на него уже потрачены, но списывать всю партию в расходы текущих продаж неверно. Это правило управленческого расчёта, а не инструкция по налоговому учёту.
Если прибыль положительная, а денег мало, отдельно проверьте новые закупки, остатки и ожидаемые выплаты. Если заработка действительно нет — переходите к цене и расходам.
Где теряется прибыль при высоких продажах
Прибыль при высоких продажах теряется, когда фактическая цена оставляет слишком мало денег, расходы недосчитаны или оборот растёт за счёт малоприбыльных и убыточных товаров. Причину нельзя определить только по количеству заказов.
Цена ниже, чем требует экономика товара. Продавец ориентируется на конкурентов, снижает цену ради оборота или заходит в акцию. Продажи увеличиваются, но заработок с единицы уменьшается.
Для проверки используйте фактические начисления продавцу, а не только цену на витрине. Скидка покупателю не всегда равна потере продавца: важно, кто её финансирует и как она отражена в расчётах площадки. Перед следующим снижением цены полезно проверить минимальную цену без убытка.
В расчёте есть не все расходы. «Скрытые» расходы — не обязательно неизвестные удержания. Нередко это затраты, которые продавец просто не включил в таблицу:
- доставка партии до склада;
- упаковка и маркировка;
- логистика несостоявшихся продаж и возвратов;
- хранение;
- реклама;
- зарплаты, аренда и другие расходы бизнеса;
- налоги.
Себестоимость в этом расчёте — закупочная цена единицы товара. Доставка, упаковка и остальные затраты учитываются отдельно.
Рекламу проверяйте не только по заказам. Кампания может приводить покупателей, но оставлять слишком мало заработка после оплаты продвижения и других расходов. В DatBerry рядом с рекламой по товару сразу видна Чистая (2) — прибыль уже после рекламы и хранения, поэтому легче понять, где рост заказов не даёт заработка.
Изменился состав продаж. Доля малоприбыльных или минусовых товаров может вырасти, а продажи более прибыльных позиций — сократиться. Сравните, какие товары дали рост оборота и как изменился результат каждого из них.
Даже если товары оставляют деньги после связанных с продажами расходов, этого может не хватать на содержание бизнеса. Новые сотрудники, аренда или другие общие затраты тоже должны попадать в итог.
Как рост продаж может уменьшить заработок
Рост продаж может уменьшить прибыль, если снижение цены и дополнительные расходы обходятся дороже заработка от новых продаж. Поэтому сравнивать нужно весь результат двух периодов, а не только выручку.
Ниже — условный учебный пример, не реальный кейс и не тарифы WB или Ozon. Возвратов нет. Комиссии и налоги заданы для иллюстрации, а не как ставки для вашего расчёта.
| Показатель | Первый период | Второй период |
|---|---|---|
| Продано единиц | 100 | 150 |
| Цена продажи | 1 000 ₽ | 900 ₽ |
| Выручка | 100 000 ₽ | 135 000 ₽ |
| Закупочная цена проданного | 40 000 ₽ | 60 000 ₽ |
| Комиссии | 15 000 ₽ | 20 250 ₽ |
| Логистика | 10 000 ₽ | 15 000 ₽ |
| Упаковка и доставка партии, относящиеся к проданному | 5 000 ₽ | 7 500 ₽ |
| Реклама | 10 000 ₽ | 18 000 ₽ |
| Налоги | 5 000 ₽ | 6 750 ₽ |
| Общие расходы бизнеса | 10 000 ₽ | 10 000 ₽ |
| Чистая прибыль | 5 000 ₽ | −2 500 ₽ |
Во втором периоде продавец продал больше и получил больше выручки. Но цена снизилась, а реклама подорожала в расчёте на проданную единицу. Дополнительные продажи не перекрыли эти изменения.
При таком результате увеличивать оборот прежним способом опасно. Сначала нужно пересчитать цену и расходы, а не закупать больше товара по итогам роста заказов.
Что проверить в отчётах WB и Ozon
Проверка отчётов WB и Ozon должна показать результат каждого товара и причины его изменения. Для этого соберите данные по артикулам за два сопоставимых периода и добавьте расходы, которых нет в данных площадки.
1. Выберите одинаковый принцип сравнения. Например, два полных месяца. Используйте одинаковые строки расходов и один способ учёта в обоих периодах. Отдельно отметьте крупные возвраты, компенсации и корректировки, относящиеся к прошлым продажам.
2. Сверьте состоявшиеся продажи и возвраты по каждому артикулу. Не подменяйте продажи заказами: часть заказов не завершится выкупом. Расходы на их доставку при этом тоже нужно проверить.
На WB, по данным площадки, отдельные операции доступны в разделе «Финансовые отчёты» → «Еженедельные» → номер отчёта. Детализацию можно скачать. В ней продажи, возвраты и услуги отражаются отдельными строками.
На Ozon соберите финансовые данные о продажах, возвратах и оказанных услугах. Не принимайте сумму из одного документа за готовую прибыль. Для подробной сверки пригодятся инструкции по финансовому отчёту Wildberries и отчётам Ozon.
3. Добавьте собственные расходы. Возьмите закупочную цену проданного товара из своего учёта. Отдельно внесите упаковку, доставку партии, зарплаты, налоги и остальные затраты периода. Прямые расходы отнесите к соответствующим товарам, общие — распределите последовательно.
4. Исключите двойной вычет. По данным WB, из поля «К перечислению Продавцу за реализованный товар» комиссия уже вычтена. Нельзя взять эту сумму и ещё раз отнять комиссию. Аналогично проверьте рекламу и другие услуги: данные из двух отчётов могут описывать один и тот же расход.
5. Выделите минусовые товары и найдите причину.
| Что обнаружили | Что проверить | Что делать |
|---|---|---|
| Товар продаётся в минус | Цену и все расходы этого артикула | Пересчитать экономику до новой закупки или увеличения рекламы |
| Доход с единицы снизился | Фактическую цену и условия скидок | Пересчитать цену до следующей акции |
| Расходы выросли | Конкретные услуги, рекламные кампании и собственные затраты | Менять источник перерасхода, а не сокращать всё подряд |
Деление логистики или рекламы на число проданных единиц помогает заметить ухудшение. Но это средняя величина, а не точный расход каждой сделки: часть затрат может относиться к невыкупам или другим товарам.
6. Сверьте результаты товаров с итогом магазина. Сумма результатов по артикулам и оставшихся нераспределённых расходов должна объяснять общий результат бизнеса. Несовпадение — повод поискать пропущенные операции или двойной учёт. Дальнейший разбор — в инструкции как найти убыточные товары.
Частые вопросы
При проверке отдельных товаров не все расходы можно отнести к артикулу напрямую. Важно обозначать такие ограничения, чтобы приблизительная оценка не выглядела точной чистой прибылью.
Как распределять общие расходы между товарами?
Выберите понятный способ, например пропорционально выручке, и применяйте его одинаково. Отдельно считайте прибыль всего бизнеса: распределение меняет результат товара, но не общую сумму расходов.
Что делать, если расход нельзя привязать к артикулу?
Учитывайте расход в результате всего бизнеса. Если сумма не распределена между товарами, не называйте результат отдельного артикула чистой прибылью.
Можно ли увеличивать продажи товара, который продаётся в минус?
Только как осознанное решение с ограниченным бюджетом, сроком и понятной целью. Само увеличение числа продаж не исправляет убыточную экономику товара.
Начните с одного закрытого месяца: посчитайте результат каждого артикула и выделите минусовые позиции. Затем сравните их с предыдущим периодом и выясните причину убытка — до следующей закупки или увеличения рекламы. Если сводить отчёты вручную долго, DatBerry делает это по данным магазина — при подключении доступны 10 дней функционала подписки.